

В 2026 году каждый третий частный инвестор в недвижимость стоит перед непростым выбором: вложить деньги в городскую новостройку или присмотреться к коттеджному посёлку за городом. Рынок предлагает разные форматы и локации — от поселка бизнес-класса на юго-западе Москвы до крупных проектов в дальнем Подмосковье, где земля дешевле, но потенциал «догоняющего роста» выше. Ошибка в этом выборе стоит от двух до пятнадцати миллионов рублей упущенной выгоды. И это не преувеличение. Инвестиции в квадратные метры перестали быть однозначной историей, где один формат автоматически лучше другого. Правила игры изменились, и теперь коттеджные посёлки сравниваются с новостройками по совершенно новым критериям — и главное из них уже не «рост цены в моменте», а дефицит предложения и долгосрочный потенциал.
Главный вопрос, который задают себе сегодня россияне: коттеджный поселок или новостройка — что выгоднее, безопаснее и ликвиднее? Ответ зависит от горизонта инвестирования, бюджета и целей. В этой статье мы разберём оба формата по полочкам: сравним реальные цифры 2026 года, локации, цены входа и выхода, оценим ликвидность для разных типов покупателей. Без рекламы и преувеличений. Только то, что подтверждается данными аналитических агентств.
Куда инвестировать в недвижимость в 2026 году: почему старые стратегии больше не работают

Ещё три-четыре года назад ответ на вопрос «куда инвестировать в недвижимость» звучал просто: берёшь студию в строящемся доме, ждёшь полтора года, продаёшь дороже. Но в 2026 году эта модель трансформировалась. Спред между ценой на котловане и готовым жильём сократился до семи-двенадцати процентов. Цикл строительства занимает два-три года, и всё это время деньги заморожены. В результате новостройки зависят от цены входа, а маржа инвестора сжимается под давлением высоких ставок.
Одновременно рынок перенасыщен. Конкуренция между лотами в одном районе достигла серьёзных масштабов: цена за квадратный метр в новостройке растёт, но неравномерно — в бизнес-классе за год она увеличилась на 13–17%, в массовом сегменте динамика скромнее. Человек, у которого есть свободные пять-семь миллионов рублей, больше не хочет просто «припарковать» их в бетоне. Он хочет понимать, за что платит, и видеть конкретные перспективы роста.
Современный покупатель ориентируется не на абстрактный метраж, а на инвестиционную привлекательность конкретного объекта: локацию, формат, дефицитность предложения и долгосрочный потенциал. Именно поэтому загородная недвижимость в формате коттеджного посёлка выходит на первый план — но не потому, что она «растёт на 25% в год», а потому что предложение на этом рынке сократилось почти вдвое за год. А дефицит — это фундамент будущей цены.
Что делать в таких условиях? Эксперты выделяют три рабочие стратегии на текущий год, и для каждой нужен свой тип актива:
- Консервативная (горизонт 1–3 года): покупка готового объекта для перепродажи или краткосрочной аренды. В городе — квартира в ликвидной локации, где за год цены выросли на 13–15%. За городом — готовый дом в посёлке с инфраструктурой, где играет роль дефицит предложения. Доходность: 10–15% годовых.
- Умеренная (горизонт 3–5 лет): покупка на ранней стадии с расчётом на рост к моменту ввода. В городе — новостройка на этапе котлована. За городом — участок с подрядом в формирующемся посёлке. Здесь главный актив — земля, которая дорожает быстрее, чем строения.
- Агрессивная (горизонт 5–10 лет): покупка земли в дальнем поясе, где за два года участки выросли на 22%. Потенциал «догоняющего роста» при развитии инфраструктуры. Риски выше, но и отдача другая.
Каждая из этих стратегий по-разному работает в городе и за городом. И именно здесь начинается главное сравнение. Давайте разберём его детально — по локациям, реальным цифрам и сценариям.
Подмосковье как инвестиционная карта: ближний и дальний пояс

Подмосковье влияет на инвестиционную привлекательность напрямую — и это не абстракция, а конкретная география с разной доходностью. Запрос про коттеджные посёлки почти всегда упирается в локацию вне города, и Подмосковье — ключевой рынок для сравнения с городскими новостройками.
Ближний пояс (до 30 км от МКАД):
- Новорижское, Рублёво-Успенское, Минское, Калужское, Дмитровское шоссе.
- Средняя цена коттеджа на вторичном рынке: около 24,66 млн рублей (по итогам 2025 года — снижение на 9% за год). Первичный премиум-сегмент: 217–444 млн рублей за элитные резиденции.
- Рост стоимости первичного премиума: около 10% за год (данные NF Group за I квартал 2026).
- Главный фактор 2026 года — дефицит. Вторичное предложение коттеджей и дач в Подмосковье сократилось на 49% за год. Это исторический минимум.
- Ключевой вывод: участки формируют экономику коттеджного поселка — и чем дефицитнее земля, тем выше долгосрочный потенциал капитализации каждого дома, даже если в моменте цена стагнирует.
Дальний пояс (30–70 км от МКАД):
- Волоколамское, Горьковское, Симферопольское направления, а также территории вблизи Мытищ, Пирогово, Сысертского района.
- Цена входа: от 5 до 15 млн рублей за дом с участком.
- Рост стоимости земли: около 15% в год. В поясе 50–100 км земля подорожала на 22% за два года.
- Ликвидность: средняя. Срок продажи — 4–8 месяцев.
- Ключевой фактор: развитие транспортной инфраструктуры. Запуск МЦД, расширение шоссе — всё это поднимает цену земли.
Разница между ближним и дальним поясом — это не просто километры. Это разная логика инвестирования. В ближнем поясе вы платите за дефицит и статус — цена стабильна, предложение падает, и в долгосроке это даёт защиту капитала. В дальнем поясе вы покупаете землю с потенциалом «догоняющего роста», когда инфраструктура только формируется.
Для сравнения: в Санкт-Петербурге и Екатеринбурге тенденции аналогичны, но масштаб другой. В Сочи рынок перегрет. В ТиНАО (Новая Москва) спрос на коттеджи вырос благодаря запуску новых станций метро. Везде работает одно правило: чем ближе к транспортному узлу и чем меньше свободной земли вокруг, тем устойчивее актив.
Локации задают потенциал роста: город против пригорода

Локации задают потенциал роста — это аксиома, которую подтверждает любой аналитик рынка недвижимости. Но в 2026 году эта аксиома работает по-разному в городе и за городом.
Городские локации с лучшим потенциалом в 2026 году:
- Районы с планируемым вводом метро или МЦД в ближайшие 2–3 года. Здесь за год цены уже выросли на 15% — это средний показатель по рынку новостроек.
- Зоны реновации и КРТ (комплексного развития территорий), где старые дома сносятся и строятся новые кварталы. Бизнес-класс показал рост 13–17%.
- Центральные районы с ограниченным предложением. Порог входа от 30 млн рублей, но активы защищены дефицитом.
Загородные локации с лучшим потенциалом в 2026 году:
- Ближнее Подмосковье вдоль Новорижского и Калужского шоссе. Рост первичного премиума: 10% в год. Предложение упало на 49% — это главный драйвер будущей цены.
- ТиНАО. Активное развитие дорог и социальной инфраструктуры. Порог входа ниже, чем на Рублёвке, но потенциал сопоставим.
- Направления вдоль МЦД-1 и МЦД-2 (Одинцово, Мытищи, Подольск, Красногорск). Транспортная доступность делает эти локации конкурентами городских спальных районов.
- Районы в поясе 50–100 км с природными преимуществами. Земля подорожала на 22% за два года — лучший показатель среди всех загородных сегментов.
Вывод: город выигрывает в моменте (рост 13–17% против 10% в загородке), но загород выигрывает в долгосроке за счёт беспрецедентного дефицита предложения. Землю нельзя «достроить вверх», как многоквартирный дом. А значит, через 3–5 лет, когда сегодняшние запасы будут распроданы, цена качественного загородного объекта неизбежно пойдёт вверх.
Рынок загородной недвижимости 2026: что происходит на самом деле

Существует устойчивый миф: «Загородка — это пузырь, который надулся в пандемию и вот-вот лопнет». Давайте посмотрим на факты, а не на страхи.
По данным Росстата и крупных аналитических агентств, объём ввода индивидуального жилищного строительства остаётся высоким. Это не аномалия. Это структурный сдвиг. Люди реально изменили модель потребления жилья. Удалённая работа закрепилась, гибридные форматы стали нормой, и потребность в пространстве выросла кратно.
При этом ключевая цифра 2026 года — не рост цены, а падение предложения на 49%. На вторичном рынке коттеджей и дач в Подмосковье сейчас исторический минимум лотов. Собственники не спешат продавать, понимая, что новый объект такого же качества построить будет дороже.
Себестоимость строительства растёт. Металл, бетон, отделочные материалы, рабочая сила — всё дорожает. Новый дом, построенный сегодня, через два года будет стоить дороже просто потому, что построить такой же с нуля обойдётся в большую сумму. Это защищает вложения от падения.
Крупные игроки — ПИК, Самолёт, А101, а также нишевые девелоперы премиального сегмента — активно заходят в ИЖС и таунхаусы. Это ответ на запрос рынка. Если деньги идут в сегмент, значит, там есть долгосрочная перспектива. Значит, там есть возможность для частного инвестора, который смотрит не на один год вперёд.
Загородная недвижимость против квартиры: ликвидность для разных покупателей
«Дом потом не продашь. А квартиру — за неделю». Это самый живучий страх. Но в 2026 году ликвидность определяется не типом объекта, а качеством локации и формата. И главное — покупатели формируют рыночную ликвидность по-разному в зависимости от своего типа.
Тип 1: Инвестор-перепродавец (горизонт 1–3 года)
- В городе: квартира в ЖК. За год цены выросли на 13–17%, что даёт хорошую прибыль при быстрой перепродаже. Срок продажи: 2–4 месяца.
- За городом: дом в посёлке на 40–60 участков. Конкуренция минимальна, но срок продажи дольше — 4–8 месяцев. Инфраструктурой определяется ликвидность объекта — чем полнее сервис посёлка, тем быстрее продажа.
- Вердикт: для краткосрочной перепродажи город выигрывает по скорости и предсказуемости.
Тип 2: Семья, которая ищет жильё для жизни (горизонт 5+ лет)
- В городе: квартира 60–80 м². Шум, отсутствие двора, зависимость от УК. Рост стоимости: 13–17% в год.
- За городом: дом 120–180 м² с участком. Своя терраса, сад, тишина. Цена может стагнировать, но дефицит предложения гарантирует, что через 5 лет актив будет востребован.
- Вердикт: для долгосрочного владения загородка даёт защиту капитала плюс качество жизни.
Тип 3: Арендный инвестор (пассивный доход)
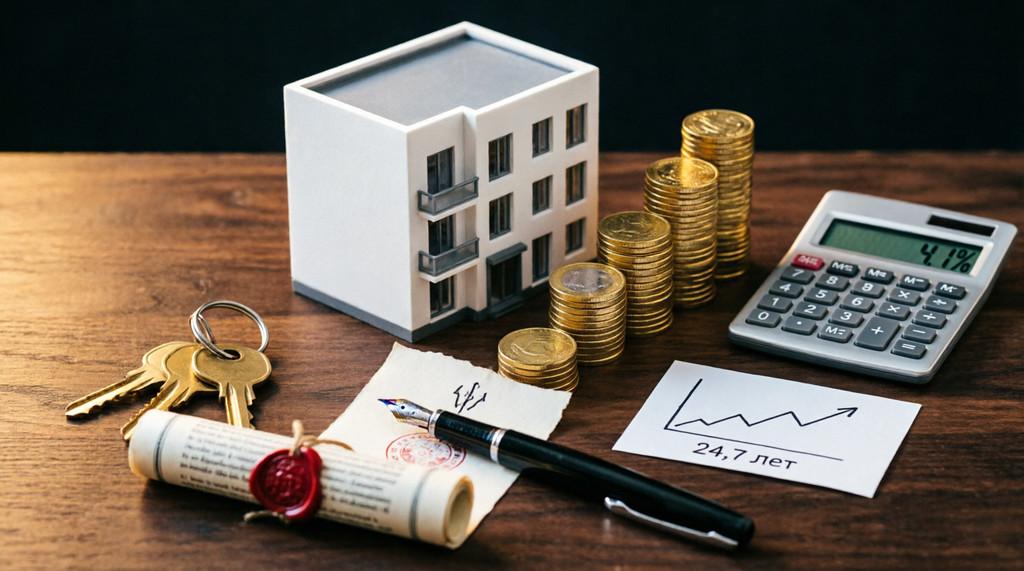
- В городе: студия или однушка. Реальная доходность — 3–5% годовых (в среднем 4,1%), срок окупаемости вырос до 24,7 года.
- За городом: дом в посёлке с сервисом. Спрос со стороны корпоративных клиентов и экспатов есть, но арендная доходность в элитном сегменте зависит от конкретного объекта и локации.
- Вердикт: арендная стратегия в 2026 году требует очень точного выбора объекта в обоих форматах.
Ключевое слово здесь — клубный формат. Когда количество домов ограничено, когда есть единый архитектурный регламент, когда сосед не построит сарай из профлиста у вас перед окнами — это создаёт ценность. Люди готовы переплатить за среду, за окружение, за предсказуемость. И эта ценность конвертируется в скорость продажи, когда предложение на рынке падает.
Стоимость включает вход, владение и выход: считаем полную цену

Теперь самое важное. Большинство инвесторов смотрят только на цену входа. Но стоимость включает вход, владение и выход — и именно полная картина определяет реальную доходность.
Городская новостройка (бизнес-класс, 65 м²):
- Вход: 20–30 млн рублей (средняя цена квартиры бизнес-класса в Москве, при цене квадратного метра 558–680 тыс. рублей).
- Владение: ЖКУ 8–12 тыс. рублей/мес + паркинг 3–5 тыс. рублей/мес + налог на имущество 15–30 тыс. рублей/год. Итого: 150–250 тыс. рублей в год.
- Выход: комиссия риелтора 2–3% + налог с прибыли 13% (если владение менее 5 лет).
Коттеджный посёлок (дом 140 м², участок 10 соток):
- Вход: около 24,66 млн рублей (средняя цена коттеджа на вторичке в Подмосковье) или от 20 до 40 млн в зависимости от класса и локации.
- Владение: взносы в УК 5–7 тыс. рублей/мес + коммунальные платежи 5–8 тыс. рублей/мес + налог на имущество и землю 20–40 тыс. рублей/год. Итого: 140–220 тыс. рублей в год.
- Выход: комиссия 2–3% + налог с прибыли 13%. Но: земля в собственности освобождена от налога при владении более 5 лет.
Цены задают порог входа, но полная экономика объекта определяется совокупностью трёх факторов: сколько вы заплатили, сколько тратите на содержание и сколько получите при выходе. Загородный формат выигрывает по расходам на владение — и это существенный плюс при горизонте от трёх лет.
Ипотека меняет доступность покупки для обоих форматов — но здесь важно понимать реальные ставки 2026 года. Рыночная ипотека на ИЖС в Сбербанке составляет 18,4–19,9%, тогда как на новостройки — около 15,2%. То есть ИЖС по рыночной ставке дороже, а не дешевле. Однако ключевой инструмент — это семейная ипотека под 6%, которая работает и для загородных домов с подрядом. Именно она делает загородку доступной для семей с детьми, и этот фактор меняет всю картину спроса.
Три сценария: город против загорода в реальных цифрах

Давайте разберём три типичных сценария инвестирования на основе актуальных данных 2026 года.
Сценарий 1: «Быстрая перепродажа» (горизонт 1–2 года, бюджет 20–25 млн)
- Город: покупка квартиры в ЖК бизнес-класса, продажа через 12–18 месяцев. Рост за год: около 15%. Прибыль: 3–3,75 млн рублей.
- Загород: покупка готового дома. Рост первичного премиума: около 10%. Прибыль: 2–2,5 млн рублей. Плюс риск более долгой продажи.
- Вердикт: город выигрывает по доходности и скорости на коротком горизонте.
Сценарий 2: «Арендный поток» (горизонт 3–5 лет, бюджет 15–20 млн)
- Город: покупка квартиры, сдача в аренду. Доходность: 3–5% годовых, срок окупаемости до 25 лет.
- Загород: покупка дома, сдача. Доходность сильно зависит от локации и формата, в элитном сегменте ставки от 400 тыс. рублей в месяц.
- Вердикт: обе стратегии требуют точного выбора объекта. Массовая арендная доходность в 2026 году снизилась.
Сценарий 3: «Жить и сохранять капитал» (горизонт 5–10 лет, бюджет 25–35 млн)
- Город: покупка квартиры для жизни. Рост стоимости: около 15% в год, но вы тратите деньги на содержание и не получаете арендный доход.
- Загород: покупка дома в коттеджном посёлке для жизни. Цена может стагнировать в моменте, но дефицит предложения (падение на 49%) гарантирует, что через 5–10 лет актив будет востребован и ликвиден. Плюс вы получаете землю, которая в поясе 50–100 км выросла на 22% за два года.
- Вердикт: загород выигрывает в долгосроке как стратегия сохранения капитала с высоким качеством жизни.
Главный вывод из всех трёх сценариев: в краткосрочной перспективе (до 3 лет) город выигрывает по динамике цены. В долгосрочной (от 5 лет) загородка выигрывает благодаря дефициту предложения и фундаментальному активу — земле.
Жить или зарабатывать: можно ли совместить?

Есть ещё одна боль, которую редко озвучивают вслух: «Семья выросла. Детям нужно пространство. Но если я куплю дом, а он потеряет в цене — я потеряю деньги семьи». Это понятный страх. Но давайте посмотрим на ситуацию под другим углом.
Что такое городская квартира для семьи из четырёх человек в 2026 году? Это шестьдесят-восемьдесят квадратных метров, за которые вы платите от двадцати миллионов рублей. Плюс ежемесячные платежи. Плюс время на дорогу. Плюс шум, отсутствие своего двора, невозможность выйти босиком на траву.
А теперь альтернатива. Дом в коттеджном посёлке. Сто сорок-сто восемьдесят квадратных метров. Своя терраса, свой участок, свои деревья. Дети гуляют на закрытой территории. Вы не платите за паркинг и «общественные пространства», потому что ваше пространство — ваше.
И при этом ваш актив защищён дефицитом. Предложение загородных коттеджей упало на 49% за год. Земля не производится. А семейная ипотека под 6% делает вход в этот актив доступным. Это и есть концепция «живого актива» — инвестиции, в которой можно жить и одновременно сохранять капитал. Городская квартира — расход, в котором можно спать. Коттеджный посёлок — инвестиция, в которой можно жить.
Комфорт, тишина, природа, безопасность, однородное социальное окружение — всё это не имеет прямой денежной оценки, но именно за это люди готовы платить. И именно это делает загородный формат привлекательным не только как актив, но и как место для жизни.
Чек-лист инвестора: как выбрать коттеджный посёлок в 2026 году

Допустим, вы приняли решение. Загородка выглядит привлекательнее городской новостройки в долгосроке. Но как не ошибиться с конкретным проектом? Рынок неоднороден: рядом с качественными посёлками соседуют откровенно слабые проекты.
Вот восемь пунктов, по которым нужно оценивать любой коттеджный посёлок перед покупкой. Если хотя бы три из них не выполнены — это не инвестиция, а риск.
- Локация и транспортная доступность. Не более сорока-шестидесяти минут от города. Идеально — станция МЦД или скоростное шоссе рядом.
- Готовые коммуникации. Газ, электричество, вода, канализация, интернет. Не «в перспективе», а прямо сейчас.
- Камерность проекта. До ста-ста пятидесяти участков. Чем меньше домов, тем выше эксклюзивность.
- Единая архитектурная концепция. Регламент застройки защищает стоимость вашего актива от визуального обесценивания.
- Управляющая компания и сервис. Кто следит за территорией, дорогами, освещением? Есть ли охрана?
- Юридическая чистота земли. Категория — ИЖС или земли населённых пунктов. Проверьте кадастровый паспорт, разрешение на строительство.
- Репутация девелопера. Сколько проектов реализовано? Есть ли сданные очереди? Что говорят жители?
- Перспектива развития района. Строятся ли дороги, школы, поликлиники? Если район развивается — ваш актив дорожает даже без ваших усилий.
Этот чек-лист — не теория. Это то, чем пользуются профессиональные инвесторы при оценке проектов. Прогуляйтесь по территории. Посмотрите на качество дорог, на состояние общественных зон, на въездную группу. Мелочи говорят больше, чем рендеры на сайте.
Пример из практики: как выглядит ликвидный актив в 2026 году

Теория теорией, но ничто не убеждает лучше, чем конкретный пример. Возьмём формат клубного коттеджного посёлка в ближнем Подмосковье. Не массовую застройку на пятьсот домов, а камерный проект на несколько десятков резиденций с продуманной инфраструктурой и единой архитектурной линией. Именно такие объекты в условиях дефицита предложения показывают устойчивость цены и ликвидность.
Почему именно такой формат выигрывает в условиях рынка 2026 года?
- Дефицит. Предложение загородных коттеджей упало на 49%. Качественных проектов с ограниченным количеством лотов стало ещё меньше.
- Управляемая среда. Единая управляющая компания поддерживает порядок. Посёлок не деградирует со временем.
- Однородное окружение. Вы знаете, кто ваши соседи. Никто не построит автомойку за забором.
- Долгосрочный потенциал. Земля в хорошем месте не производится. А если на ней стоит качественный дом в посёлке с репутацией — актив защищён от падения.
Отличным примером такого подхода является коттеджный посёлок «Резиденция Николинские ключи» — проект, который объединяет камерность, продуманную инфраструктуру и долгосрочную инвестиционную привлекательность. Здесь каждый элемент работает на то, чтобы актив сохранял ценность, а жить было комфортно.
Именно такие проекты сегодня находятся в фокусе у инвесторов, которые ищут не сиюминутный рост, а надёжное место, где можно жить, растить детей и одновременно наблюдать, как дефицит рынка повышает ценность вложенных денег.
Так что выбрать: коттеджный посёлок или городскую новостройку?

Подведём итог на основе реальных данных 2026 года. Однозначного ответа «всегда покупайте дом» не существует. Но вот матрица решений:
- Если горизонт 1–3 года и нужна быстрая перепродажа — городская новостройка бизнес-класса. Рост за год: около 15%. Массовый спрос обеспечит покупателя. Это стратегия заработка на динамике.
- Если горизонт 5–10 лет и цель — сохранение капитала — загородный коттеджный посёлок в ближнем Подмосковье. Дефицит предложения (–49%) и конечность земли работают на вас. Это стратегия защиты.
- Если хотите жить и сохранять одновременно — загородный формат с использованием семейной ипотеки под 6%. Двойная выгода: крыша над головой + актив, который защищён дефицитом.
- Если бюджет ограничен (до 10 млн) — земля в поясе 50–100 км от МКАД. Рост за два года: 22%. Потенциал «догоняющего роста» при развитии инфраструктуры.
Главный вывод: инвестиции в квадратные метры в 2026 году — это уже не история про «быстрый рост». Это история про выбор стратегии. Городская квартира даёт доход в моменте. Загородный посёлок даёт защиту в долгосроке. И то, и другое — инструменты, которые работают, если понимать их природу.
Рынок не стоит на месте. Тренды меняются. Но фундаментальное правило остаётся: ликвидный актив — это редкий актив. А редкость в недвижимости — это земля в правильном месте с правильным окружением. И если предложение падает, а земля не производится, — значит, редкость только возрастает.
Часто задаваемые вопросы об инвестициях в недвижимость в 2026 году
Что выгоднее в 2026 году: купить квартиру или дом за городом?
Зависит от горизонта. Для краткосрочной перепродажи (до 3 лет) выгоднее квартира — рост цен в бизнес-классе около 15% за год. Для долгосрочного сохранения капитала (от 5 лет) выгоднее дом в качественном посёлке — дефицит предложения (падение на 49%) и земля защищают актив от падения.
Как локация влияет на инвестиционную привлекательность?
Локация задаёт потенциал роста. В ближнем Подмосковье (до 30 км) цены стабильны благодаря дефициту. В поясе 50–100 км земля выросла на 22% за два года. Городские районы с новым метро показали рост 15%. Чем дефицитнее земля в локации, тем устойчивее актив.
Какой минимальный бюджет нужен для инвестиций в коттеджный посёлок?
Средняя цена коттеджа на вторичке в Подмосковье — около 24,66 млн рублей. Земля в дальнем поясе — от 3–5 млн. Таунхаус — от 8–12 млн. Элитные проекты — от 217 млн и выше. Семейная ипотека под 6% снижает порог входа для семей с детьми.
Правда ли, что земля дорожает быстрее, чем квартиры?
Да. В поясе 50–100 км от МКАД земля подорожала на 22% за два года. Земля — конечный ресурс. Квартира в многоэтажке не даёт вам права на землю под зданием, поэтому этот источник роста для вас закрыт.
Как понять, что коттеджный посёлок ликвидный?
Оцените восемь факторов: транспортная доступность, коммуникации, камерность, архитектурный регламент, управляющая компания, юридическая чистота, репутация девелопера, перспективы района. Инфраструктурой определяется ликвидность объекта, а не количеством этажей.
Стоит ли инвестировать в новостройку на этапе котлована в 2026 году?
Риски выросли. Спред между котлованом и готовым жильём сократился до 7–12%. Цикл строительства — 2–3 года, деньги заморожены. Альтернатива — готовый дом в посёлке, где вы видите результат сразу. Загородный формат даёт защиту от падения благодаря дефициту предложения.
Можно ли купить дом в коттеджном посёлке в ипотеку?
Да. Рыночная ставка на ИЖС — 18,4–19,9%, это дороже новостроек (15,2%). Но семейная ипотека под 6% работает и для загородных домов с подрядом. Это главный инструмент 2026 года, который меняет доступность покупки для семей с детьми.
Как отличается ликвидность для инвестора и для семьи?
Инвестор-перепродавец ценит скорость: в городе квартиры продаются за 2–4 месяца при росте 15% за год. Семья ценит долгосрочную защиту: в загородке при падении предложения на 49% актив сохраняет ценность на горизонте 5–10 лет. Покупатели формируют рыночную ликвидность по-разному, и каждый формат работает для своего типа инвестора.