

НДС на УСН – новая реальность для бизнеса на упрощенной системе налогообложения. С 2025 года индивидуальные предприниматели и организации на упрощенке, чей доход за предыдущий год превысил установленный лимит, обязаны исчислять и платить налог на добавленную стоимость. Изменение затронуло сотни тысяч компаний и ИП, которые ранее были полностью освобождены от этого налога. В 2026 году лимит освобождения снижен до 20 млн рублей, а пороги для пониженных ставок проиндексированы. Выбор ставки – 5%, 7% или стандартные 22%/10% – напрямую влияет на сумму расходов и конкурентоспособность бизнеса. Если вам нужна помощь с расчетом, налоговые консультации помогут выбрать оптимальный вариант.
Подробнее о нюансах НДС на упрощенке – в отдельном материале. Разберем, какой НДС на УСН в 2026, как считать, кому доступен вычет и сколько платить при каждой ставке.
НДС на УСН – что изменилось и кто обязан платить
С 2025 года упрощенцы с доходом выше установленного предела стали плательщиками НДС. В 2026 году правила ужесточились: лимит освобождения снижен, а ставки проиндексированы.
Кто из ИП и ООО на упрощенке платит НДС
ИП и ООО на упрощенной системе обязаны платить НДС, если доход за предыдущий год превысил лимит освобождения. Платить должны все – независимо от объекта («Доходы» или «Доходы минус расходы»). Освобождение получают только те, чей доход не превышает предел.
Лимит освобождения – сумма дохода в 2026 году
В 2026 году лимит освобождения составляет 20 млн рублей (в 2025 году было 60 млн). Если доход ИП или организации за 2025 год не превысил 20 млн – платить НДС в 2026 году не нужно. Если доход за прошлый год был выше лимита, обязанность платить НДС возникает с 1 января. Отдельно действует правило для тех, кто уже освобожден: при превышении 20 млн в течение самого 2026 года освобождение теряется с 1-го числа месяца, следующего за месяцем превышения. Снижение лимита означает, что в 2026 году НДС затронет значительно больше упрощенцев.
Какой НДС на УСН в 2026 – обзор новых правил
Ставки НДС на УСН зависят от суммы дохода. Пониженные ставки 5% и 7% доступны при определенных лимитах выручки. Стандартные 22% и 10% применяются добровольно – если упрощенец хочет получить право на вычет входного НДС. Выбор между пониженными и стандартными ставками связывает налогоплательщика: пониженную ставку 5% или 7% нужно применять не менее 12 кварталов подряд (3 года), тогда как со стандартной ставки можно перейти на пониженную уже со следующего квартала.
Кто остается освобожденным
Освобождение от НДС сохраняется для ИП и ООО с доходом до 20 млн рублей за предыдущий год. Также освобождены вновь зарегистрированные компании и предприниматели – с момента регистрации и до тех пор, пока их доход не достигнет 20 млн рублей. Ограничение: если в течение года доход превысит лимит, освобождение утрачивается с 1-го числа следующего месяца.
Ставки НДС на УСН в 2026 году
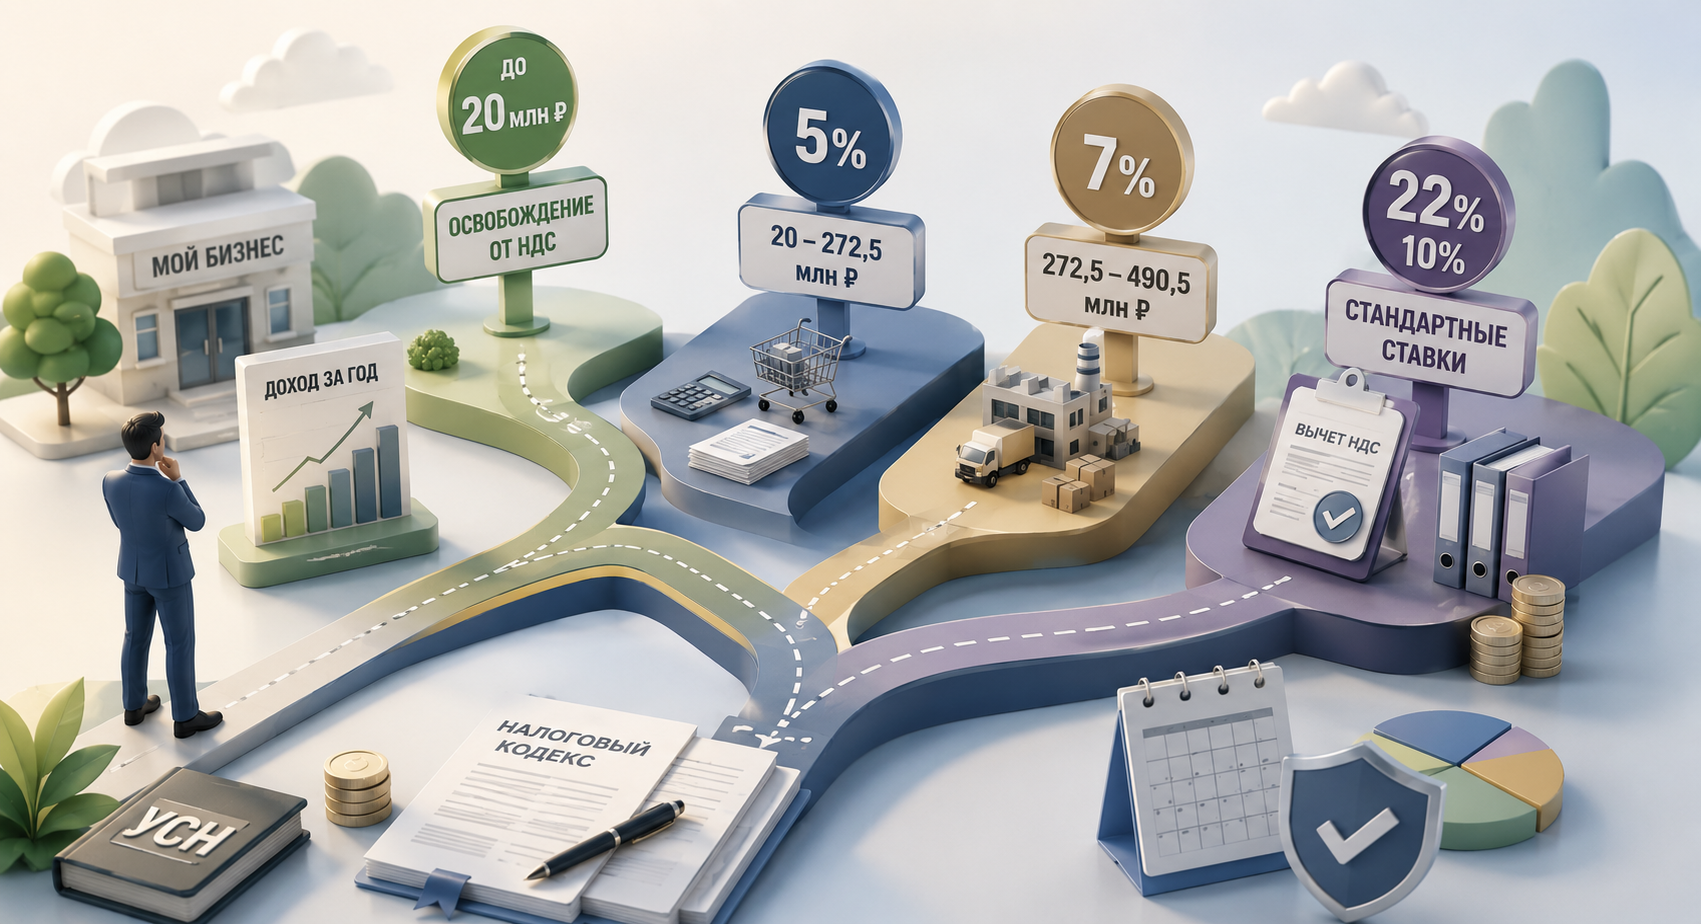
Ставка определяет, сколько процентов от выручки придется платить. Рассмотрим все варианты.
Ставка 5% – лимит до 272,5 млн рублей
Пониженная ставка 5% доступна ИП и организациям с доходом от 20 до 272,5 млн рублей. Это специальная ставка для упрощенцев – на общей системе ее нет. Главное ограничение: при ставке 5% вычет входного НДС недоступен, а значит, сумма расходов на закупки не уменьшает налог.
Ставка 7% – лимит до 490,5 млн рублей
При доходе от 272,5 до 490,5 млн рублей ИП и ООО применяют ставку 7%. Вычет входного НДС также недоступен. Пороги проиндексированы коэффициентом-дефлятором 1,09 по сравнению с 2025 годом (было 250 и 450 млн; приказ Минэкономразвития от 06.11.2025 № 734).
Стандартные ставки 22% и 10%
Упрощенец вправе добровольно отказаться от пониженных ставок и применять стандартные – 22% (основная) или 10% (для продовольственных товаров, детской продукции и медизделий). В этом случае ИП и организация получают полное право на вычет входного НДС. Выбирать стандартные ставки выгодно, если сумма входного НДС по закупкам велика.
Можно ли менять ставку в течение года
Добровольно сменить выбранную ставку в середине года нельзя – например, по собственному желанию перейти с 5% на 22% внутри года не получится. Более того, пониженную ставку 5% или 7% нужно применять не менее 12 кварталов подряд (3 года), считая с периода, за который сдана первая декларация по НДС с этой ставкой. Исключение: если упрощенец впервые перешел на пониженную ставку в 2026 году, он вправе уйти с нее на стандартную ставку, не дожидаясь трех лет (в течение первых четырех кварталов). При этом переход с 5% на 7% при росте дохода свыше 272,5 млн происходит автоматически – это вынужденная, а не добровольная смена, и отсчет 12 кварталов она не обнуляет.
Как считать НДС на УСН – формула и примеры
Как считать НДС на УСН – зависит от выбранной ставки. Рассмотрим формулы и примеры.
Расчет при ставке 5%
Формула: НДС = Сумма реализации × 5/105. Пример: ИП продал товар на 1 050 000 руб. (включая НДС). Сумма налога = 1 050 000 × 5/105 = 50 000 руб. Эту сумму ИП обязан заплатить в бюджет. Вычет расходов на закупки не уменьшает налог – платить приходится со всей выручки.
Расчет при ставке 7%
Формула: НДС = Сумма реализации × 7/107. Пример: выручка ООО за квартал – 10 700 000 руб. Сумма налога = 10 700 000 × 7/107 = 700 000 руб. Расход на закупки в расчете не участвует.
Расчет при ставке 22% – когда применяется вычет
Формула: НДС к уплате = Исходящий НДС – Входной НДС (вычет). Пример: ИП продал товар на 12 200 000 руб. (исходящий НДС = 12 200 000 × 22/122 = 2 200 000 руб.). Закупки – 6 100 000 руб. (входной НДС = 6 100 000 × 22/122 = 1 100 000 руб.). К уплате: 2 200 000 – 1 100 000 = 1 100 000 руб. Вычет уменьшил сумму вдвое. При больших расходах на закупки стандартная ставка выгоднее пониженной.
Как НДС влияет на доход при УСН
На объекте «Доходы» сумма НДС, полученная от покупателя, не включается в доход для расчета налога по УСН. На объекте «Доходы минус расходы» – аналогично: НДС, предъявленный покупателю и уплаченный в бюджет, в доходах и расходах по УСН не учитывается (это транзитная сумма). В расходы может попадать только входной НДС по закупкам, и то лишь тогда, когда вычет недоступен (при ставках 5% и 7%). Таким образом, НДС не увеличивает базу по УСН.
Включается ли НДС в лимит дохода
Нет, сумма НДС не входит в лимит для определения ставки. Доход для целей лимита считается без НДС. Если ИП получил выручку 21 млн рублей (включая НДС 1 млн), доход для лимита – 20 млн, и освобождение сохраняется.
Вычет НДС на УСН – кому доступен
Вычет – ключевой фактор при выборе ставки. От него зависит реальная сумма расходов на налог.
Почему при 5% и 7% вычет недоступен
Это прямо установлено НК РФ. Упрощенец, применяющий пониженные ставки, не вправе принимать входной НДС к вычету – он платит налог со всей суммы выручки. Расходы на закупки с НДС в расчете не участвуют.
Вычет при 22% и 10%
При стандартных ставках вычет доступен в полном объеме. ИП и организация вправе уменьшить исходящий НДС на сумму входного – по счетам-фактурам от поставщиков. Порядок вычета – стандартный, как для плательщиков на общей системе.
Когда отказ от пониженной ставки выгоднее
Если доля расходов с НДС превышает 60–70% от выручки, стандартная ставка 22% с вычетом может оказаться выгоднее, чем 5% без вычета. Пример: ИП с доходом 50 млн рублей и расходами на закупки 40 млн. При ставке 5% – НДС = 50 000 000 × 5/105 = 2 380 952 руб. При 22% с вычетом – НДС к уплате = (50 000 000 × 22/122) – (40 000 000 × 22/122) = 9 016 393 – 7 213 114 = 1 803 279 руб. Экономия – более 500 000 руб. в год. Выбирать стандартную ставку выгодно при больших закупках.
Лимиты дохода и переход между ставками
Лимиты определяют, сколько процентов НДС платит упрощенец. Рассмотрим пороги и последствия их превышения.
Лимит 20 млн – освобождение
Доход за предыдущий год до 20 млн рублей – ИП и ООО не платят НДС. Декларацию сдавать не нужно. Это полное освобождение.
Лимит 272,5 млн – ставка 5%
Доход от 20 до 272,5 млн – пониженная ставка 5%. Вычет недоступен. Платить нужно ежемесячно (1/3 от квартальной суммы).
Лимит 490,5 млн – ставка 7%
Доход от 272,5 до 490,5 млн – ставка 7%. Условия аналогичны: вычет недоступен, уплата ежемесячная.
Что происходит при превышении лимита
Если в течение года доход упрощенца превысит порог текущей ставки, ставка меняется автоматически – с 1-го числа следующего месяца (переход с 5% на 7%). При превышении 490,5 млн – утрата права на УСН и переход на общую систему с месяца превышения. Сумма расходов на налоги резко возрастает.
Порядок уплаты и декларация
Упрощенцы-плательщики НДС сдают декларацию и платят налог в том же порядке, что и компании на общей системе.
НДС уплачивается ежемесячно: сумма за квартал делится на три равные части, каждая перечисляется до 28-го числа каждого месяца следующего квартала. Декларацию по НДС необходимо сдавать ежеквартально в электронном виде до 25-го числа месяца после квартала. Книга продаж – обязательна для всех плательщиков; книга покупок ведется дополнительно теми, кто заявляет вычет (ставки 22%/10%).
Типичные ошибки ИП и ООО
Новые правила порождают ошибки, которые приводят к доначислениям.
Неверное определение лимита – предприниматель считает доход с НДС вместо суммы без НДС. Применение пониженной ставки при превышении лимита выручки – ставка должна была смениться, а ИП продолжает платить по старой. Выставление счетов-фактур с НДС при освобождении – если доход ниже 20 млн, упрощенец не вправе начислять налог покупателям. Попытка заявить вычет при ставке 5% или 7% – недоступно по закону. Добровольный уход с пониженной ставки раньше 12 кварталов – нарушение срока применения.
Основные ошибки и последствия:
- включение суммы НДС в лимит дохода – занижение порога и неверная ставка;
- несвоевременная смена ставки при превышении лимита – доначисление и пени;
- выставление счетов-фактур с НДС при освобождении – обязанность заплатить указанный налог;
- заявление вычета при пониженной ставке – отказ налоговой и доначисление;
- неподача декларации – блокировка расчетного счета.
При сомнениях в расчетах рекомендуется обратиться к налоговому консультанту до окончания квартала.
Выводы по НДС на УСН
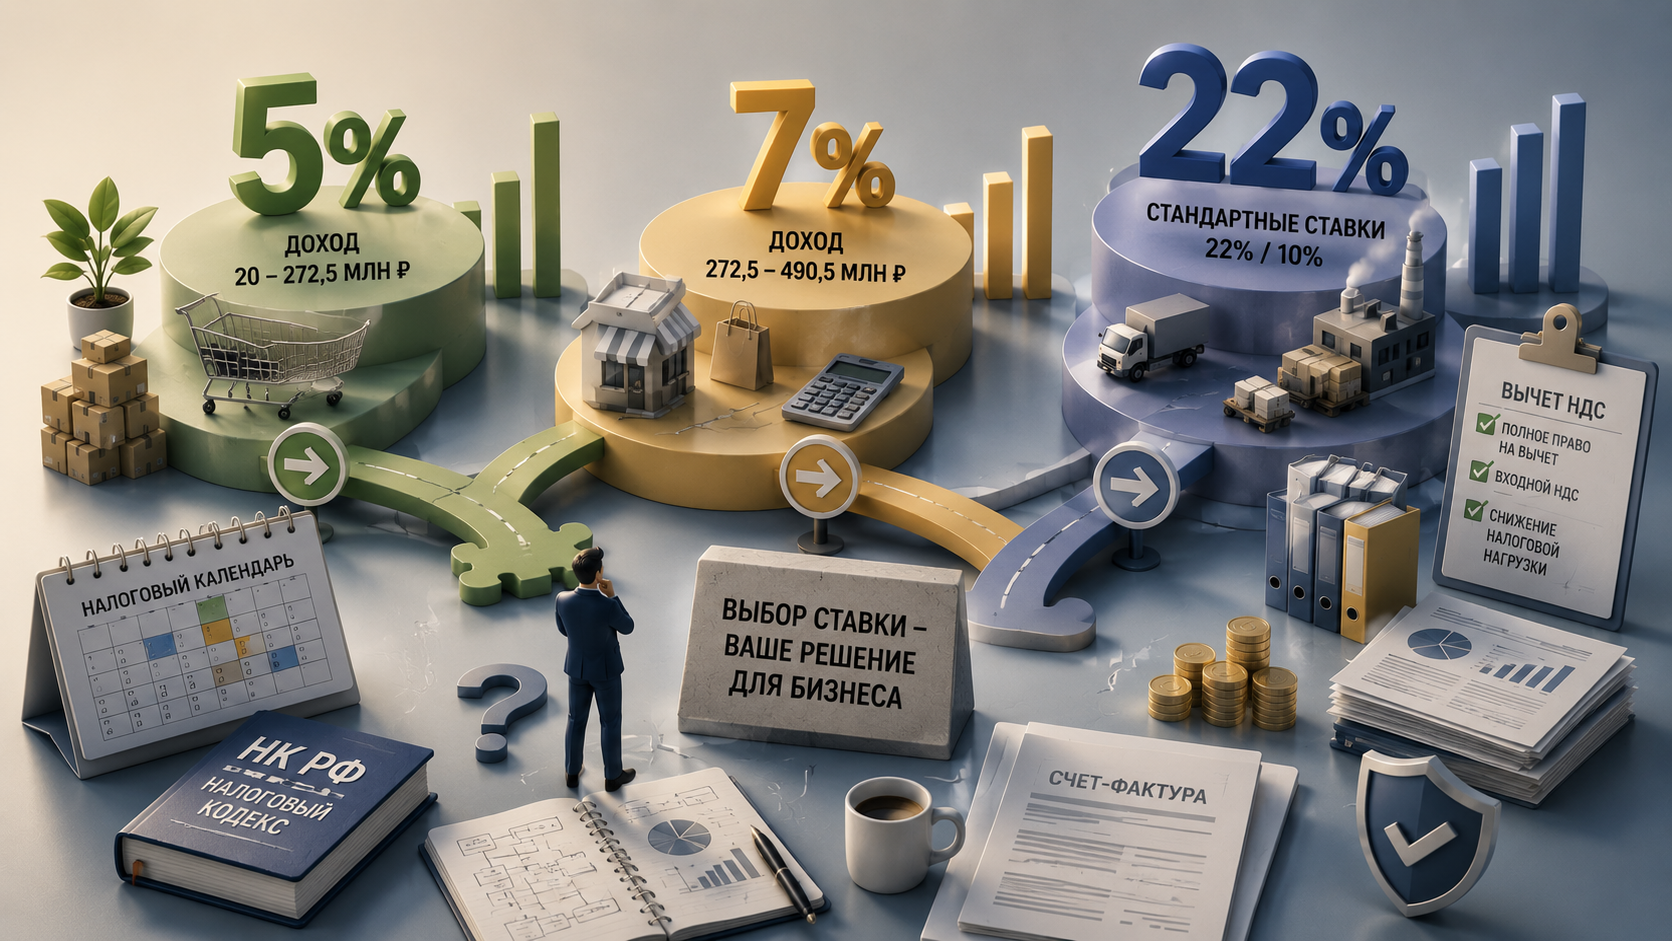
НДС на УСН – новая реальность для бизнеса с доходом выше 20 млн рублей в год. Выбор ставки (5%, 7% или стандартные 22%/10%) напрямую влияет на сумму расходов и конкурентоспособность. Упрощенцы с большой долей закупок выигрывают при стандартной ставке с вычетом, а компании с низкими расходами – при пониженной. Важно помнить: пониженная ставка выбирается на 3 года, поэтому рассчитайте налоговую нагрузку при каждом варианте до начала года и выбирайте осознанно.
Часто задаваемые вопросы (FAQ)
Какой НДС платит ИП на УСН в 2026 году?
Зависит от дохода: до 20 млн – освобождение, до 272,5 млн – ставка 5%, до 490,5 млн – 7%. Добровольно можно применять стандартные 22% или 10%.
Какие ставки НДС применяются на упрощенке?
Пониженные 5% и 7% (без вычета), стандартные 22% и 10% (с вычетом). Пониженную ставку нужно применять не менее 12 кварталов подряд (3 года); со стандартной ставки можно перейти на пониженную со следующего квартала.
Как считать НДС на УСН – формула?
При 5%: сумма реализации × 5/105. При 7%: × 7/107. При 22%: исходящий НДС минус входной (вычет).
Можно ли получить вычет при ставке 5%?
Нет, при пониженных ставках 5% и 7% вычет входного НДС недоступен. Вычет возможен только при стандартных ставках.
Какой лимит дохода для освобождения?
20 млн рублей за предыдущий год. Сумма считается без НДС.
Нужно ли ООО на УСН сдавать декларацию по НДС?
Да, если доход превышает 20 млн и организация является плательщиком. Декларацию сдают ежеквартально в электронном виде.
Сколько платить, если выручка превысила лимит?
При превышении 20 млн – по выбранной ставке (5%, 7% или 22%). Платить нужно ежемесячно, 1/3 от квартальной суммы.
Что выгоднее – 5% без вычета или 22% с вычетом?
Зависит от доли расходов на закупки. Если расходы с НДС превышают 60–70% от выручки, стандартная ставка с вычетом экономит больше. Но учтите: пониженная ставка выбирается на 3 года.